- Separa obligatia de protectie de impulsul de a cumpara
- Bugetul trebuie sa porneasca de la necesar
- Foloseste-te de costul total de utilizare, nu doar de pretul de achizitie
- Achizitia anuala ar fi bine sa devina un calendar de plati
- Prioritizeaza cheltuielile printr-o matrice de risc
- Negociaza conditiile comerciale
- Controleaza stocul
- Bugeteaza separat angajarile, proiectele si situatiile neprevazute
Fara indoiala, unele dintre achizitiile pe firma le poti amana, renegocia sau elimina in situatia in care lichiditatea scade, insa echipamentele de securitate si sanatate in munca nu trebuie sa intre in aceasta categorie!
Ca manager financiar te afli astfel intr-o pozitie delicata; pe de-o parte, trebuie sa asiguri resursele necesare pentru casti, manusi, incaltaminte de protectie, imbracaminte speciala, sisteme anticadere, dispozitive de protectie respiratorie, echipamente pentru interventii, truse de prim ajutor, semnalizare sau alte mijloace SSM, iar pe de alta parte trebuie sa protejezi capitalul de lucru si sa eviti situatia in care o comanda mare, platita integral, dezechilibreaza disponibilul companiei exact intr-o perioada in care ai de achitat salarii, taxe sau furnizori strategici.
Separa obligatia de protectie de impulsul de a cumpara
Bugetul iti prezinta cand si in ce conditii poti plati, insa evaluarea riscurilor iti arata ce trebuie sa cumperi. Legea nr. 319/2006 stabileste responsabilitatea angajatorului de a asigura securitatea si sanatatea lucratorilor in toate aspectele legate de munca si de a pune la dispozitie cadrul organizatoric si mijloacele necesare prevenirii riscurilor profesionale. Aceasta responsabilitate nu dispare daca firma lucreaza cu un serviciu extern de prevenire si protectie.
In cazul echipamentelor individuale de protectie, HG nr. 1048/2006 prevede ca acestea sunt distribuite gratuit de angajator, care trebuie sa le mentina in stare de functionare si intr-o stare de igiena satisfacatoare, inclusiv prin intretinere, reparare si inlocuire. Prin urmare, bugetul tau nu trebuie sa acopere doar achizitia initiala, ci si costurile care apar pe parcursul utilizarii.
Aceeasi logica se regaseste la nivel european. Directiva 89/656/CEE cere ca, inainte de alegerea echipamentului individual de protectie, angajatorul sa analizeze riscurile care nu pot fi evitate prin alte mijloace si sa compare caracteristicile echipamentului cu cerintele rezultate din evaluarea respectiva.
Din perspectiva financiara, acest lucru te ajuta sa separi doua situatii: prima este necesitatea (echipamentul este cerut de riscul postului si trebuie asigurat), a doua este supradimensionarea achizitiei (cumperi cantitati prea mari, produse cu specificatii care nu sunt necesare sau articole pentru care nu exista un consum justificat).
Bugetul trebuie sa porneasca de la necesar
Inainte de toate grupeaza echipamentele dupa comportamentul financiar.
Prima familie cuprinde echipamentele individuale cu uzura frecventa: manusi, masti filtrante, antifoane de unica folosinta, combinezoane consumabile, ochelari expusi zgarierii sau anumite elemente de igiena si protectie. Pentru acestea, bugetul trebuie corelat cu rata de consum, numarul de angajati, frecventa activitatilor si nivelul de stoc de siguranta.
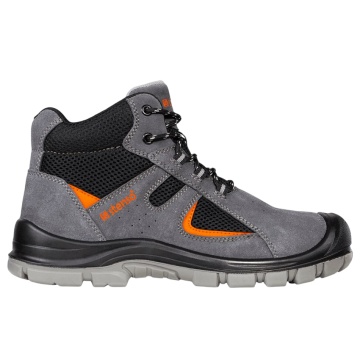
A doua familie include echipamentele individuale cu durata mai lunga de utilizare: casti, bocanci, pantaloni de lucru sau imbracaminte de lucru, viziere, centuri si hamuri, dispozitive de protectie auditiva reutilizabile sau aparate de protectie respiratorie. Acestea necesita un calendar de distribuire, inspectie si inlocuire.
A treia familie cuprinde echipamentele colective si dotarile de interventie: balustrade temporare, sisteme de ancorare, protectii pentru utilaje, echipamente pentru lucrul la inaltime, dusuri de urgenta, extinctoare, sisteme de semnalizare, detectoare sau truse de salvare. De regula, acestea genereaza plati mai mari, dar mai rare.
A patra familie este formata din serviciile si costurile conexe: verificari periodice, mentenanta, calibrare, igienizare, instruire pentru utilizare, transport, personalizare, depozitare si eliminarea produselor expirate ori deteriorate.
Cand imparti bugetul astfel poti vedea imediat ce parte a cheltuielii este previzibila lunar, ce parte trebuie planificata trimestrial si ce achizitii pot produce varfuri de numerar. Pentru fiecare tip de echipament inregistreaza cel putin:
-
numarul de utilizatori;
-
cantitatea aflata in uz;
-
stocul disponibil;
-
durata estimata de viata;
-
termenul de expirare, unde este cazul;
-
frecventa medie de inlocuire;
-
costul unitar;
-
termenul de livrare;
-
conditiile de plata;
-
costurile de intretinere;
-
nivelul minim de stoc.
Acest registru transforma o cheltuiala imprevizibila intr-un model de consum, iar dupa cateva luni poti observa, de exemplu, ca un departament foloseste in medie 600 de perechi de manusi pe luna, ca necesarul creste cu 20% in perioadele de productie intensa sau ca incaltamintea unui anumit furnizor este inlocuita mai devreme decat estimarea initiala.
Foloseste-te de costul total de utilizare, nu doar de pretul de achizitie
Sa presupunem ca poti cumpara o pereche de bocanci de protectie cu 180 de lei sau o varianta mai rezistenta cu 270 de lei. Prima varianta pare sa iti economiseasca 90 de lei pentru fiecare angajat. Daca bocancii de 180 de lei trebuie inlocuiti dupa opt luni, iar cei de 270 de lei rezista 18 luni in aceleasi conditii de lucru, costul analizat schimba comparatia.
Pentru prima varianta, costul lunar teoretic este de 22,50 lei. Pentru varianta de 270 de lei, costul lunar este de 15 lei. Produsul aparent mai scump poate deveni astfel mai ieftin pe intreaga perioada de utilizare.
In costul total ar trebui sa incluzi:
-
pretul de achizitie;
-
transportul;
-
personalizarea;
-
mentenanta;
-
consumabilele compatibile;
-
frecventa inlocuirii;
-
pierderile provocate de deteriorarea prematura;
-
costul administrativ al comenzilor repetate;
-
eventualele opriri de activitate provocate de lipsa echipamentului.
Nu trebuie sa presupui ca orice produs mai scump este automat mai bun, ci ar fi bine sa ceri dovezi: durata estimata, certificari, conditii de garantie, rezultate ale testelor, compatibilitate cu riscul si date despre inlocuirile anterioare.
Achizitia anuala ar fi bine sa devina un calendar de plati
Daca firma are perioade cu incasari mai mari si luni in care numerarul este tensionat, programeaza achizitiile importante in raport cu acest ciclu. De exemplu, o companie de constructii poate avea un consum mai mare de echipamente la inceputul sezonului de lucru, iar o unitate de productie poate avea nevoie de stocuri suplimentare inaintea unei perioade cu volum ridicat.
Nu astepta luna in care incepe activitatea intensa pentru a plasa intreaga comanda. Construieste calendarul invers:
-
stabileste data la care echipamentul trebuie sa fie disponibil;
-
scade termenul estimat de livrare;
-
adauga o marja pentru eventuale intarzieri;
-
stabileste momentul aprobarii interne;
-
planifica data platii sau datele transelor.
Chiar daca achizitia se face o data sau de doua ori pe an poti trata cheltuiala din punct de vedere managerial ca pe un cost lunar; daca estimezi ca in urmatoarele 12 luni vei avea nevoie de echipamente in valoare de 240.000 de lei poti rezerva in prognoza de numerar cate 20.000 de lei lunar.
Prioritizeaza cheltuielile printr-o matrice de risc
Poti utiliza o matrice cu doua axe: gravitatea riscului si urgenta achizitiei. In zona critica intra echipamentele fara de care lucratorul ar fi expus unui risc major sau activitatea nu ar trebui desfasurata (sistemele anticadere, dispozitivele de protectie respiratorie pentru medii periculoase, manusile rezistente la substante chimice sau protectiile obligatorii ale utilajelor). Aceste cheltuieli trebuie finantate prioritar!
In zona importanta intra echipamentele aflate aproape de termenul de inlocuire, stocurile care se apropie de nivelul minim sau dotarile pentru angajati care urmeaza sa inceapa activitatea. In zona planificabila poti include rezervele suplimentare, uniformele care inca sunt functionale, dar ar putea fi actualizate, sau anumite imbunatatiri care nu raspund unui risc imediat.
Negociaza conditiile comerciale
Un furnizor care ofera plata la 30, 45 sau 60 de zile poate fi mai valoros decat unul ce iti ofera un pret cu 2% mai mic, dar care solicita plata integrala in avans. La o comanda de 100.000 de lei, o reducere de 2% inseamna o economie de 2.000 de lei. Daca plata imediata te obliga sa folosesti o linie de credit sau iti reduce marja de siguranta pentru salarii si taxe, discountul poate sa nu compenseze dezavantajul de lichiditate.
Poti negocia:
-
plata in transe;
-
facturarea la fiecare livrare;
-
un avans redus;
-
plata la 30-60 de zile;
-
livrari programate la pret stabilit;
-
stoc rezervat la furnizor;
-
returul anumitor cantitati neutilizate;
-
inlocuirea produselor cu defecte;
-
discounturi calculate dupa volumul anual, nu dupa o singura comanda.
Un acord-cadru iti permite sa negociezi volumul estimat pentru un an fara sa primesti si sa platesti intreaga cantitate imediat. Furnizorul poate livra lunar sau trimestrial, iar compania ta poate beneficia de un pret negociat pe baza volumului total.
Aceasta solutie este utila pentru manusi, masti, filtre, ochelari, imbracaminte sau alte articole cu consum relativ constant. Ai insa nevoie de clauze clare privind actualizarea preturilor, termenele de livrare, cantitatile minime si situatiile in care consumul real difera de estimare.
Controleaza stocul
Stocurile foarte mari blocheaza numerarul, iar cele prea mici pot bloca activitatea. Intre cele doua extreme ai nevoie de un nivel minim calculat. Pentru fiecare articol critic estimeaza:
-
consumul mediu zilnic sau saptamanal;
-
variatia consumului;
-
termenul normal de livrare;
-
intarzierea maxima plauzibila;
-
numarul de furnizori disponibili;
-
consecinta unei rupturi de stoc.
Daca folosesti 100 de perechi de manusi pe saptamana, iar furnizorul livreaza in doua saptamani, necesarul minim pentru intervalul normal este de 200 de perechi. Daca intarzierile pot ajunge la inca o saptamana, poti adauga cel putin 100 de perechi ca stoc de siguranta, ajustat in functie de variatia reala a consumului.
Pentru un produs standard, disponibil de la mai multi furnizori, stocul poate fi mai mic. Pentru un echipament specializat, personalizat sau importat, ai nevoie de o rezerva mai mare.
Mastile, filtrele, anumite componente chimice, materialele sterile si alte produse pot avea termene limitate de utilizare. Daca nu urmaresti loturile si datele de expirare risti sa transformi o comanda mare, obtinuta la pret avantajos, intr-o pierdere.
Foloseste principiul ”primul care expira, primul care iese” - verifica lunar produsele apropiate de expirare si redistribuie-le catre punctele cu consum mai mare. Un discount de 10% nu este o economie daca 15% din marfa expira in depozit.
Bugeteaza separat angajarile, proiectele si situatiile neprevazute
Necesarul SSM nu este influentat doar de uzura echipamentelor existente. Legea nr. 319/2006 prevede ca instruirea trebuie adaptata inclusiv la angajare, la schimbarea locului de munca, la introducerea unui echipament nou si la introducerea unor tehnologii sau proceduri noi. Din punct de vedere bugetar, aceleasi momente pot genera si necesar suplimentar de echipamente.